お電話受付時間
9:00-19:00
定休日:木曜・日曜
夜間・木曜・日曜もご予約にて対応
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

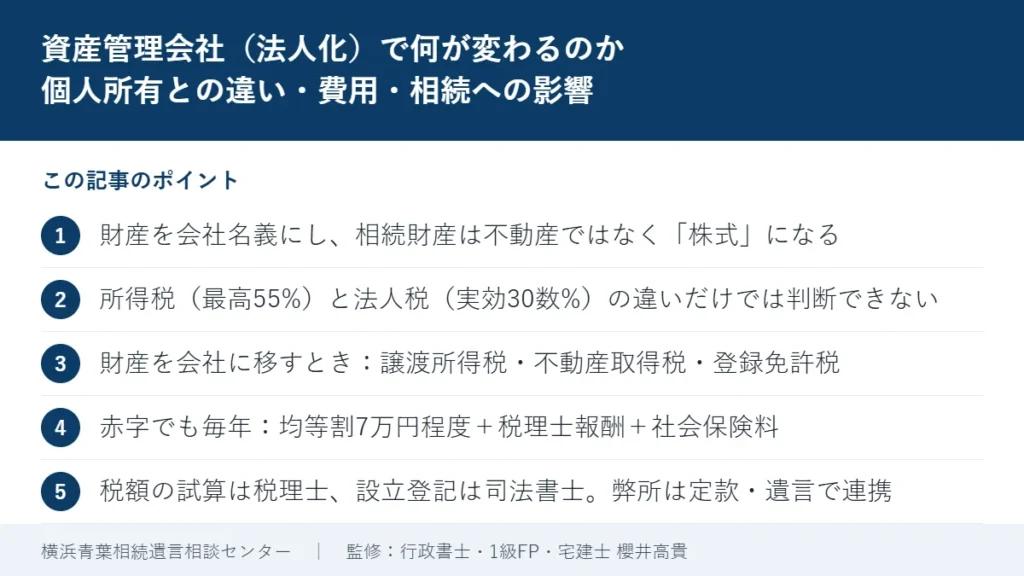
「不動産を法人化すると節税になる」と言われて、資産管理会社の設立を勧められた方は多いと思います。結論からお伝えすると、資産管理会社(個人の不動産や株式などを所有・管理するために設立する会社)をつくると、課税のされ方、財産の引き継ぎ方、毎年の手間と費用が変わります。ただし、会社をつくれば必ず有利になるわけではなく、財産を会社に移すときの税金、赤字でも毎年かかる税金や税理士報酬、社会保険料を踏まえると、かえって負担が増えることも少なくありません。
このページでは、資産管理会社の仕組み、個人所有との違い、設立前に確認したい費用と注意点、そして税理士・司法書士との連携の進め方を、相続手続きを専門にしている行政書士(1級FP)がまとめました。税額の試算と判断は税理士の業務ですので、この記事は仕組みのご案内として、個別の判断は税理士にご相談ください。
相続対策とお金のご相談の全体像と料金は、業務ページ「相続対策サポート」でまとめてご覧いただけます。
この記事の要点
法人化の前に、家族の財産と引き継ぎの全体像を
弊所では、遺言書の作成、家族信託や任意後見の検討、相続が起きたときの一連の相続手続きについてご相談いただけます。資産管理法人の設立は内容によりお見積りし、設立登記は提携の司法書士、税額の試算と設立後の税務は提携の税理士と連携してサポートします。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。

資産管理会社とは、事業を営むためではなく、個人や家族が持つ賃貸不動産、有価証券、現金などを所有・管理するために設立する会社のことです。株式会社または合同会社の形をとるのが一般的です。財産を会社の名義にすると、賃料や配当などの収入は会社の収入になり、個人はその会社から役員報酬や配当を受け取る形になります。相続のときには、不動産そのものではなく「会社の株式(持分)」が相続財産となります。
個人の所得税は、所得が大きいほど税率が高くなる累進課税で、課税所得4,000万円を超える部分には45%(住民税10%と合わせて55%)の税率がかかります。一方、法人税は、資本金1億円以下の中小法人であれば年800万円以下の所得に15%、それを超える部分に23.2%で、地方税を含めた実効税率はおおむね30数%です。所得が大きい方では、法人のほうが税率は低くなります。ただし、会社に残った利益を個人が受け取るときには役員報酬(給与所得)や配当にあらためて所得税がかかりますので、「法人の税率が低い」だけで判断することはできません。
| 項目 | 個人で所有 | 会社で所有 |
|---|---|---|
| 収入への課税 | 所得税・住民税(最高55%) | 法人税等(実効税率おおむね30数%)+受け取る役員報酬・配当に所得税 |
| 経費 | 不動産所得の必要経費に限られる | 役員報酬・退職金・社会保険料なども経費に(過大なものは認められない) |
| 相続財産 | 不動産・預金そのもの | 会社の株式(非上場株式の評価) |
| 毎年の手間・費用 | 確定申告 | 決算・法人税申告・登記・社会保険の手続き、税理士報酬 |
家族を役員にして役員報酬を支払うと、一人に集中していた所得を家族で分けることになり、全体として税負担が変わることがあります。ただし、実際に仕事をしていない家族への報酬や、仕事の内容に比べて高すぎる報酬は、法人の経費として認められないことがあります。また、役員報酬を支払うと社会保険(健康保険・厚生年金)への加入が必要になり、会社と本人の双方に保険料の負担が生じます。
不動産を個人で持っていると、相続のたびに名義変更(相続登記)が必要になり、相続人が複数いれば共有になりがちです。会社で持っていれば、相続財産は株式になるため、不動産の登記を変えずに、株式の数で分け方を調整できます。生前に株式を少しずつ贈与して引き継ぐこともできます。一方で、株式が複数の相続人に分散すると会社の意思決定が難しくなるため、誰が会社を引き継ぐかを遺言や株主間の取り決めで決めておく必要があります。
会社の株式は「取引相場のない株式」として、会社の規模や資産の内容に応じた方法で評価されます(くわしくは中小企業の自社株(非上場株式)の相続税評価をご覧ください)。不動産を多く持つ会社は、純資産価額方式で評価されることが多く、この場合、会社が持つ不動産は相続税評価額(路線価・固定資産税評価額)で評価されるため、個人で持つ場合と結果が大きく変わらないこともあります。会社が課税時期前3年以内に取得した土地・建物は通常の取引価額で評価される決まりもあり、「会社に移せば評価が下がる」と単純には言えません。評価額への影響は税理士にご確認ください。
「やめる」のが難しいからこそ、設立前に整理を
資産管理会社は、設立した後に「やめる」のが簡単ではありません。会社をつくる目的が税金だけなのか、財産の引き継ぎや管理のためなのかを、ご家族の状況と合わせて整理することから始めることをおすすめします。税額の試算は提携の税理士におつなぎします。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。

| 費用 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 15万円(資本金×0.7%が15万円を超える場合はその額) | 6万円(資本金×0.7%が6万円を超える場合はその額) |
| 定款認証手数料 | 資本金に応じて1万5,000円〜5万円 | 不要 |
| 定款の印紙税 | 紙の定款は4万円(電子定款は不要) | 紙の定款は4万円(電子定款は不要) |
このほか、司法書士や行政書士に設立手続きを依頼する場合の報酬、法人の実印の作成費用などがかかります。合同会社は設立費用が低く、運営の決まりも柔軟ですが、「株式」ではなく「持分」になるため、相続のときに定款の定めによっては持分が相続されない(相続人が社員になれない)ことがあります。定款の作り方が重要になりますので、設立時にご相談ください。
個人が持つ不動産を会社に移す(売却または現物出資する)ときには、次のような税金が発生します。設立費用よりも、こちらのほうが大きくなるのが通常です。
会社は、利益が出ていなくても毎年次のような費用がかかります。
収入が小さい段階で会社をつくると、これらの固定費が賃料収入を食いつぶしてしまうことがあります。一般には、不動産収入から経費を引いた所得が継続して大きい方でなければ、法人化の利点は出にくいとされています。損益の分岐は家族構成や他の所得によって異なりますので、税理士の試算を受けてください。
資産管理会社に関わる税制は変わり続けています。たとえば令和8年度税制改正では、2027年1月1日以後の相続・贈与について、課税時期前5年以内に取得・新築した貸付用不動産を取引価額相当で評価する見直しが予定されており(国税庁が2026年9月に通達案を公表。2026年11月時点では案の段階)、相続直前に不動産を買って評価を下げる手法は個人・法人を問わず効果が限られていきます。また、税負担を減らすことだけを目的とした取引は、財産評価基本通達の総則6項によって否認された例があります(最高裁令和4年4月19日判決)。会社をつくるなら、「管理と引き継ぎのための仕組み」として長く使うことを前提に設計するのが安全です。
会社を解散するには、解散・清算の登記、清算のための申告、会社が持つ不動産を個人に戻す際の税金(再び譲渡所得税・不動産取得税・登録免許税がかかる)など、設立時と同じかそれ以上の負担がかかります。「とりあえずつくってみる」のではなく、少なくとも10年〜20年先まで見通して判断することをおすすめします。

法人化の費用対効果の試算、法人税・所得税・相続税への影響の判断、設立後の決算と申告は税理士の業務です。会社設立の登記と不動産の名義変更の登記は司法書士の業務です。弊所は行政書士事務所として、会社の定款の作成や許認可に関する書類の作成、財産を次の世代に引き継ぐための遺言書の作成、家族信託や任意後見の検討、相続が起きたときの一連の相続手続きを担います。法人化を考える方には、まずご家族の財産と引き継ぎの全体像を整理するところからご一緒し、必要に応じて提携の税理士・司法書士におつなぎします。資産管理法人の設立のサポートは、内容によりお見積りしています。
ご相談の際は、不動産の固定資産税の課税明細書、賃貸収入が分かる確定申告書、ご家族の構成が分かるメモをお持ちいただくと、お話が具体的に進みます。
一般に、不動産所得(収入から経費を引いた額)が継続して大きく、個人の所得税率が高い方ほど法人化の利点は出やすいとされますが、家族構成や他の所得、将来の相続まで含めて試算しないと判断できません。目安は税理士にご確認ください。
必ず下がるわけではありません。相続財産が株式に変わり、その評価は会社の規模や資産内容で決まります。不動産を多く持つ会社は純資産価額方式で評価され、個人で持つ場合と大きく変わらないこともあります。会社が3年以内に取得した不動産は取引価額で評価されます。
合同会社は設立費用が低く運営も柔軟ですが、持分の相続について定款の定め方に注意が必要です。株式会社は信用面や株式の分けやすさに利点があります。目的と家族構成に合わせて選びます。
実際に業務を行っていることと、業務内容に見合った金額であることが前提です。過大な報酬は経費として認められないことがあります。また、報酬を支払うと社会保険への加入と保険料の負担が生じます。
個人には譲渡所得税、会社には不動産取得税(3〜4%)、登録免許税(原則2%)、建物の消費税などがかかります。時価より安く移すと受贈益や贈与税の問題も生じます。設立費用より大きくなることが多い部分です。
税額の試算と判断は税理士の業務ですので、弊所では行いません。ご家族の財産と引き継ぎの全体像の整理、定款の作成、遺言書や家族信託などの備えについてご相談いただき、試算は提携の税理士におつなぎします。
出典:国税庁「No.2260 所得税の税率」/国税庁「No.5759 法人税の税率」/国税庁「No.4638 取引相場のない株式の評価」/総務省「法人住民税・法人事業税」(均等割の標準税率)/登録免許税法 別表第一(会社の設立・不動産の所有権移転)、地方税法73条の15(不動産取得税)/税理士ドットコム「令和8年度税制改正 貸付用不動産の評価の見直し」(国税庁通達案の解説)(2026年11月10日確認)
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
この記事を書いた人
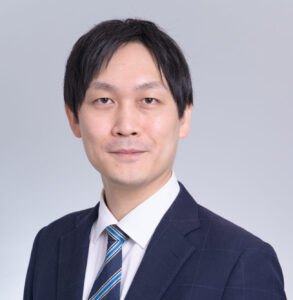
櫻井 高貴(行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士)
櫻井高貴行政書士事務所(横浜市青葉区)代表。銀行で6年間、住宅ローンや保険の相談を担当したのち、FP会社のFPコンサルタントとして家計と保険の相談に携わり、FP相談は2,000件にのぼる。相続手続き・遺言・相続対策を、戸籍の収集から名義変更まで一つの窓口で対応できる体制で、横浜市・川崎市を中心にサポートしている。代表あいさつ
財産の引き継ぎ方のご相談は、無料相談から
法人化を含めた相続対策の全体像を整理し、遺言書・家族信託・生前贈与など必要な対策だけをご提案します。税額の試算は提携の税理士、登記は提携の司法書士と連携してサポートします。無料相談の場でご契約を決めていただく必要はありません。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。