お電話受付時間
9:00-19:00
定休日:木曜・日曜
夜間・木曜・日曜もご予約にて対応
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

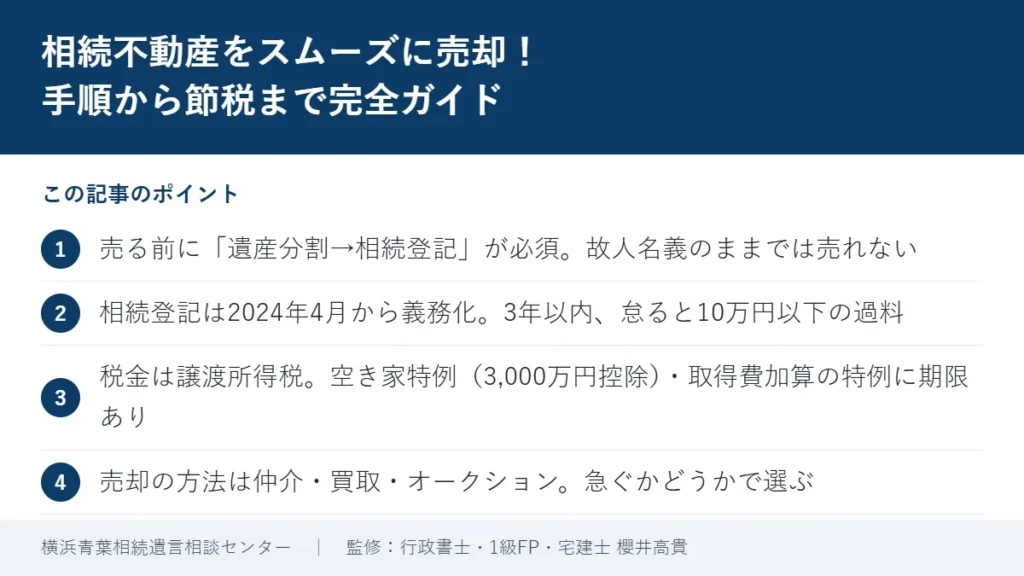
「実家を相続したが、誰も住まないので売りたい」というご相談は、相続手続きの中でも特に多いものです。結論からお伝えすると、相続した不動産は、①遺産分割で取得者を決め、②相続登記(名義変更)を済ませてからでないと売却できません。2024年4月から相続登記は義務になり、取得を知った日から3年以内に行わないと10万円以下の過料の対象になります。売却後の税金(譲渡所得税)には、相続空き家の3,000万円特別控除や取得費加算の特例など期限付きの特例があるため、「いつまでに売るか」を最初に決めておくことが節税の近道です。
このページでは、相続した不動産を売却するまでの手順、遺産分割の3つの方法、相続登記、売却にかかる税金と特例、売却方法の選び方、注意点を、相続手続きと不動産整理のサポートを専門にしている行政書士(宅地建物取引士・1級FP)がまとめました。相続登記の申請は司法書士、税額の計算と申告は税理士の業務ですので、弊所では提携の専門家と連携してサポートしています。
相続した不動産の名義変更・売却・手放し方のサポートは、業務ページ「不動産売却・整理」でまとめてご覧いただけます。
この記事の要点
相続した不動産の売却は、戸籍の収集から一つの窓口で
弊所では、相続人の調査・遺産分割協議書の作成から、提携の司法書士による相続登記、売却方針に合った不動産事業者のご紹介まで、まとめてご相談いただけます。税金の試算と申告は提携の税理士をご紹介します。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
売却の前に、相続した不動産の「権利」と「書類」を整えます。ここでつまずくと、売却そのものが進みません。

2024年4月1日から、不動産を相続で取得した人は、取得を知った日から3年以内に相続登記を申請することが義務になりました。正当な理由なく怠ると10万円以下の過料の対象です。2024年4月より前に相続した不動産も対象で、2027年3月31日までに登記が必要です。遺産分割がまとまらない場合は、相続人の1人が単独で申し出できる「相続人申告登記」で義務を果たすこともできます。登記の申請は司法書士の業務で、登録免許税は固定資産税評価額の0.4%、評価額100万円以下の土地は2027年3月31日まで免税です。ご自身で申請する場合の難易度は「相続登記は自分でできる?」で解説しています。

相続人が複数いる場合、誰が不動産を取得するかを遺産分割協議で決めます。分け方は3つです。
| 方法 | 内容 | 向いているケース・注意点 |
|---|---|---|
| 現物分割 | 不動産そのものを相続人が取得する(土地を分筆して分けることも) | 住み続ける相続人がいる場合。評価のばらつきで不公平感が出やすい |
| 代償分割 | 1人が不動産を取得し、ほかの相続人に代償金を支払う | 取得者に資金が必要。代償金の額と支払時期を協議書に明記 |
| 換価分割 | 不動産を売却し、代金を相続人で分ける | 公平に分けやすい。売却までの名義人、費用と税金の負担を協議書で決めておく |
売却を前提にするなら「換価分割」です。協議書には、売却すること、売却までの登記名義を誰にするか(便宜上1人にする場合はその旨)、売却費用と譲渡所得税の負担割合、代金の分配割合を書いておきます。これが曖昧だと、売却後に贈与税の問題や相続人間の争いにつながります。弊所では遺産分割協議書の作成をお引き受けしています。
遺言書で不動産の取得者が決まっていれば、遺産分割協議は不要です。遺言執行者がいれば、相続人全員の協力なしに相続登記と売却を進められます。自筆証書遺言は家庭裁判所の検認が必要ですが、法務局で保管されていたものと公正証書遺言は検認不要です。遺言書がない場合は、相続人全員の署名・押印(実印)のある遺産分割協議書と印鑑証明書が必要になります。
居住用の自宅、賃貸アパート、更地、農地、山林、別荘地など、種類によって売りやすさと税金の特例が異なります。自宅なら相続空き家の特例、相続人自身が住んでいた家なら居住用財産の3,000万円特別控除が検討対象です。賃貸物件は入居者がいる状態(オーナーチェンジ)で売るか、空室にしてから売るかで買主層が変わります(「親が残したアパートを有効活用する5つのステップ」参照)。農地は農地法の許可、山林や別荘地は買主が見つかりにくく、「相続土地国庫帰属制度」の検討対象になることもあります。
国土交通省の「不動産情報ライブラリ」で周辺の成約価格を調べる、路線価や固定資産税評価額から目安をつかむ、複数の不動産会社に査定を依頼する、の3つを組み合わせます。固定資産税評価額は時価の7割程度、相続税路線価は8割程度が目安ですが、地域と物件によって差があります。弊所では、提携事業者による簡易査定の手配もお引き受けしています。
遺産分割と相続登記に1〜3か月、売却活動に1〜3か月、契約から決済まで1〜2か月で、全体では早くても3〜6か月が目安です。相続税の納税や施設の入居費用など期限がある場合は、入札方式の事業者売却など早く資金化できる方法を選びます。
「いつまでに、いくらで」を先に決めるのが近道です
時間に余裕があるか、急いで資金化したいかで、売却の方法は変わります。弊所では、地元密着の事業者、士業系列の事業者、不動産オークションの事業者など、状況に合わせた提携先をご紹介しています。査定だけのご依頼も承ります。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
売却益が出ると、所得税・復興特別所得税・住民税(まとめて譲渡所得税と呼ばれます)がかかります。相続した不動産ならではの特例が多いため、売却前に把握しておきましょう。税額の計算と申告は税理士の業務で、弊所では提携の税理士をご紹介しています。

譲渡所得=売却価格−(取得費+譲渡費用)−特別控除、で計算します。相続した不動産の取得費と取得日は、故人のものを引き継ぎます。親が何十年も前に買った土地なら、所有期間5年超の「長期譲渡」として、税率は20.315%(所得税15.315%+住民税5%)です。売却した年の1月1日時点で所有期間が5年以下なら短期譲渡で39.63%になります。購入時の契約書がなく取得費が分からない場合は、売却価格の5%を取得費とみなす「概算取得費」を使えますが、譲渡所得が大きくなりがちです。
故人がひとりで住んでいた家屋とその敷地を相続して売却した場合、一定の要件を満たせば譲渡所得から最高3,000万円を控除できます。主な要件は、昭和56年5月31日以前に建築された家屋(区分所有建物を除く)であること、相続開始の直前に故人以外が住んでいなかったこと、相続開始から3年を経過する日の属する年の12月31日までに売却すること、売却代金が1億円以下であること、2027年12月31日までの売却であること、です。2024年1月以降の売却では、相続人が3人以上いる場合は控除額が2,000万円になり、売却後、翌年2月15日までに買主が耐震改修や取壊しをした場合も対象になりました。故人が老人ホームに入所していた場合も、要件を満たせば対象です。適用には、市区町村が発行する「被相続人居住用家屋等確認書」を添えて確定申告をします。
相続税を納めた人が、相続税の申告期限の翌日から3年以内(相続開始から3年10か月以内)に相続した不動産を売却した場合、納めた相続税のうちその不動産に対応する額を取得費に加算できます。相続空き家の特例と同時に使うことはできないため、どちらが有利かは税理士に確認します。
相続人自身が住んでいた家(親と同居していた自宅など)を売る場合は、通常の「居住用財産の3,000万円特別控除」が検討対象です。こちらは建築年の要件がありませんが、配偶者や親子など特別の関係にある人への売却には使えません。
特例には「相続から3年目の年末まで」「相続開始から3年10か月以内」「2027年12月31日まで」といった期限があります。遺産分割と相続登記に時間がかかると期限を逃すことがあるため、売却を考えているなら相続直後から段取りを組んでください。弊所では、相続税の申告が必要になりそうか、試算される場合の目安をお伝えし、特例の適用の可否と税額の計算は提携の税理士にご確認いただいています。なお、税理士へ税額についてのご相談だけを希望される場合は、税理士の先生への相談費用がかかります。

時間に余裕があれば、個人の買主を探す仲介や、数十社に打診して競り上げる不動産オークションで高値を目指せます。施設の入居費用や納税、遺産分割の資金が急ぎで必要な場合は、入札方式で複数の事業者から最高額を選ぶ方法や、1社への買取が早いです。買取は価格が相場より低くなりがちなので、相見積もりは必須です。仲介手数料の上限は売買価格の3%+6万円+消費税(400万円超の場合)で、2024年7月からは800万円以下の空き家などは売主から税込33万円まで受け取れる特例ができました(事前の説明と合意が必要です)。
登記をしないまま相続人が亡くなると、次の相続人が増えて協議がまとまらなくなります。2023年4月からは、相続開始から10年を過ぎると原則として法定相続分で分ける扱いになる「10年ルール」も始まりました。空き家のまま放置して「管理不全空家」の勧告を受けると、固定資産税の住宅用地特例が外れて税額が上がります(2023年12月施行の改正空家法)。
できません。故人名義のままでは所有権移転登記ができないため、買主に名義を移せません。まず相続人に名義を移す相続登記が必要です。遺産分割協議書で換価分割と決めた場合は、便宜上1人の名義にして売却し、代金を分ける方法もあります。
売却価格から取得費と譲渡費用を引いた利益に対して、長期譲渡なら20.315%です。親の購入時の契約書が残っていれば取得費が分かりますが、不明なら売却価格の5%を取得費とみなすため、利益が大きく計算されます。相続空き家の特例が使えれば3,000万円まで控除できます。具体的な税額は提携の税理士にご確認ください。
2024年1月以降の売却では、売却後に買主が翌年2月15日までに耐震改修か取壊しをした場合も対象になりました。従来どおり、売主が売却前に耐震改修するか取り壊して敷地だけを売る方法も使えます。昭和56年5月31日以前の建築、故人がひとり暮らし、1億円以下などの要件は変わりません。
共有になった不動産は、全員の同意がなければ売却できません。協議が整わない場合は家庭裁判所の遺産分割調停になります。反対する相続人の持分を他の相続人が買い取る(代償分割)、相続人の1人が住み続ける代わりに代償金を払う、といった方法もあります。相続人間で争いになっている場合は、相続に強い弁護士をご紹介します。
買主が見つからない地方の土地、山林、別荘地は、相続土地国庫帰属制度(審査手数料1筆14,000円、負担金は原則20万円)で国に引き取ってもらう方法があります。建物がある、境界が不明、担保権がついているなどの土地は対象外です。詳しくは「不要な土地を手放す方法!相続土地国庫帰属制度の魅力と注意点」をご覧ください。
出典:法務省「相続登記の申請義務化」(令和6年4月1日施行、3年以内、10万円以下の過料、令和9年3月31日までの経過措置、登録免許税の免税措置)/国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」、No.3267「相続財産を譲渡した場合の取得費の特例」、No.7191「登録免許税の税額表」/東京都主税局「不動産を売ったときの税金(譲渡所得)」(長期20.315%・短期39.63%・概算取得費5%)/公益社団法人全日本不動産協会「低廉な空家等の媒介報酬の特例」(令和6年7月1日施行)/国土交通省・熊本県「改正空家等対策特別措置法」(令和5年12月13日施行、管理不全空家)/弊所「不動産売却・整理」ページ(サポート内容・料金)(2026年11月10日確認)
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
この記事を書いた人
櫻井 高貴(行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士)
櫻井高貴行政書士事務所(横浜市青葉区)代表。銀行で6年間、住宅ローンや保険の相談を担当したのち、FP会社のFPコンサルタントとして家計と保険の相談に携わり、FP相談は2,000件にのぼる。相続手続き・遺言・相続対策を、戸籍の収集から名義変更まで一つの窓口で対応できる体制で、横浜市・川崎市を中心にサポートしている。代表あいさつ
相続した不動産のご相談は初回無料です
戸籍の収集・遺産分割協議書の作成から、提携の司法書士による相続登記、売却方針に合った事業者のご紹介まで一つの窓口で。税額の計算と申告は提携の税理士をご紹介します。無料相談の場でご契約を決めていただく必要はありません。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。