お電話受付時間
9:00-19:00
定休日:木曜・日曜
夜間・木曜・日曜もご予約にて対応
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

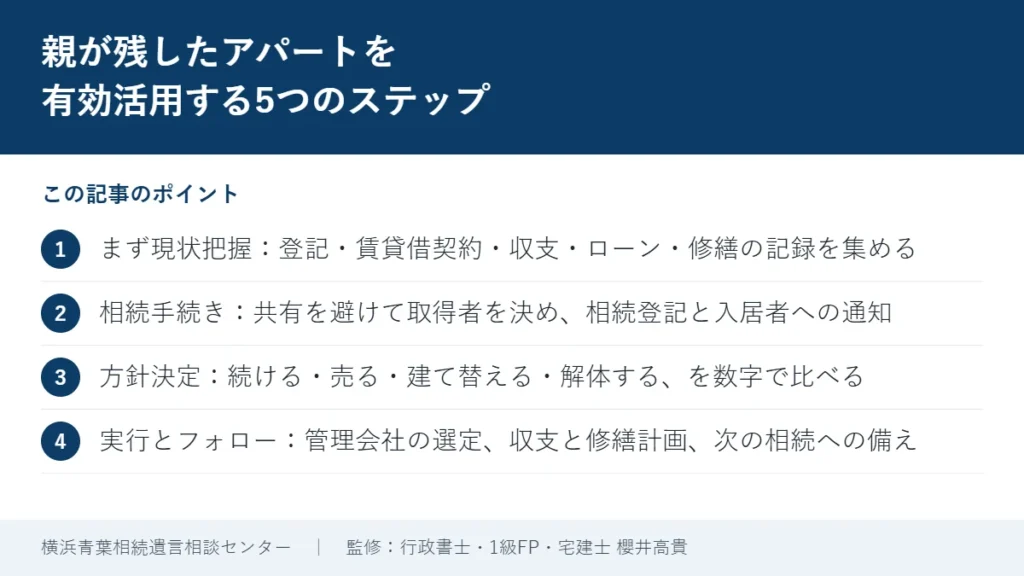
「親が賃貸アパートを残してくれたが、経営のことは何も分からない。続けるべきか、売るべきか」。相続のご相談で、不動産の中でも特に判断に迷われるのが賃貸物件です。結論からお伝えすると、相続したアパートは、①現状把握 → ②相続手続き → ③方針決定 → ④実行 → ⑤続ける仕組みづくり、の5つのステップで進めると迷いません。最初に「数字(家賃収入・空室・修繕・ローン・税金)」を集め、兄弟姉妹での共有を避けて取得者を決めることが、後のトラブルを防ぐいちばんの近道です。続けるか売るかは、感情ではなく収支と手間で比べてください。
このページでは、親が残したアパートを相続したときの5つのステップ、相続直後に確認すること、賃貸経営を続ける・売る・建て替える・解体するの比較、税金のポイント、専門家との連携を、相続手続きと不動産整理のサポートを専門にしている行政書士(宅地建物取引士・1級FP)がまとめました。相続登記は司法書士、税額の計算と申告は税理士の業務ですので、弊所では提携の専門家と連携してサポートしています。
相続した不動産の名義変更・売却・手放し方のサポートは、業務ページ「不動産売却・整理」でまとめてご覧いただけます。
この記事の要点
アパートの相続は、「数字を集める」ところからお手伝いします
弊所では、相続人の調査・遺産分割協議書の作成から、提携の司法書士による相続登記、賃貸経営を続ける場合の管理会社・売却する場合の事業者のご紹介まで、まとめてご相談いただけます。相続税の申告が必要になりそうかは、試算される場合の目安をお伝えします。なお、税理士へ税額についてのご相談だけを希望される場合は、税理士の先生への相談費用がかかります。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
アパートの相続は、自宅の相続と違い「入居者がいる」「毎月お金が動く」「建物の維持に判断が要る」という点で、やることが多くなります。順番を決めて進めましょう。

最初にやることは、アパートの「権利」「賃貸借の状況」「お金の流れ」「建物の状態」を書類で確かめることです。親が一人で管理していた場合、家族が何も知らないことはよくあります。

ここで「年間の家賃収入−(管理費・修繕積立・固定資産税・保険・ローン返済)」を計算し、年にいくら残るのかを把握します。この数字が、ステップ3の判断材料になります。
相続人を戸籍で確定し、遺言書の有無を確認したうえで、誰がアパートを取得するかを遺産分割協議で決めます。アパートを兄弟姉妹の共有にすると、修繕や売却のたびに全員の同意が必要になり、次の相続で共有者がさらに増えます。1人が取得して他の相続人に代償金を支払う「代償分割」か、売却して分ける「換価分割」が現実的です。取得者が決まったら、提携の司法書士が相続登記を行います(2024年4月から義務化、取得を知った日から3年以内)。
相続開始から遺産分割が成立するまでの家賃は、相続人が法定相続分に応じて取得するのが原則です(最高裁 平成17年9月8日判決)。遺産分割協議書に「相続開始後の家賃の帰属」も書いておくと、精算で揉めません。敷金の返還義務は、新しい所有者が引き継ぎます。入居者には所有者と家賃の振込先の変更を通知し、管理会社・金融機関・保険会社にも相続の連絡をします。
ステップ1の数字をもとに、「続ける」「売る」「建て替える」「解体して土地活用・売却」の4つを比べます。詳しくは次の章で説明します。
続けるなら管理会社の選定と空室対策、売るなら査定と事業者の選定、建て替えるなら事業計画と資金調達、解体するなら入居者との契約終了の交渉と解体業者の選定に進みます。
年1回の収支点検、長期修繕計画、そして「次の相続」と「自分が認知症になったとき」への備えです。賃貸アパートは、所有者の判断能力が低下すると契約の更新や修繕ができなくなります。遺言書や家族信託(「認知症対策と遺留分調整に!家族信託の活用事例」参照)を早めに検討してください。

| 選択肢 | 向いているケース | 注意点 |
|---|---|---|
| 賃貸経営を続ける | 入居率が高く、修繕が計画的に進んでいる。引き継ぐ相続人に時間と関心がある | 空室・修繕・滞納のリスク。管理会社への委託を検討。毎年の不動産所得の申告が必要 |
| 売却する(オーナーチェンジ) | 相続人が遠方に住む、複数人で分けたい、老朽化が進んでいる | 入居者がいる状態のまま売れる。譲渡所得税がかかる。取得費加算の特例は相続開始から3年10か月以内 |
| 建て替える | 立地が良く需要がある。入居者の退去交渉と資金計画が立つ | 借入れと長期の返済。入居者への解約申入れには正当事由が必要で、立退料が生じることが多い |
| 解体して土地活用・売却 | 老朽化が進み、修繕費が家賃収入を上回る。更地のほうが売れる | 解体費用。住宅がなくなると固定資産税の住宅用地特例が外れ、土地の税額が上がる |
続けるメリットは、毎月の家賃収入と、相続税の評価上の有利さ(土地は貸家建付地として、建物は借家権割合を引いて評価されます)です。一方、空室が増えれば収入が減り、外壁・屋根・給排水設備などの大規模修繕には数百万円単位の費用がかかります。入居者からのクレーム対応、家賃の滞納、退去時の原状回復の精算など、実務の手間も続きます。遠方に住んでいる、本業が忙しい、という方は管理会社への委託が前提になります。
「年に残るお金」が、売却代金を預金や他の運用にまわした場合と比べて見合わないなら、売却が合理的です。相続人が複数いて、1人が取得しても代償金を払えない場合も、売却して分ける換価分割が向いています。賃貸中のアパートは入居者がいる状態(オーナーチェンジ)で投資家や事業者に売ることができ、空室にする必要はありません。売却の手順は「相続不動産をスムーズに売却!手順から節税まで完全ガイド」をご覧ください。
築40年を超え、修繕費が家賃を上回るようになったら、建て替えか解体を検討します。入居者がいる場合、貸主からの解約には「正当事由」が必要で、立退料を支払うことが多く、時間もかかります。建て替えは借入れを伴うため、返済期間と自身の年齢、次の相続のことまで含めて事業計画を立てます。解体して更地にする場合は、住宅用地の特例がなくなり土地の固定資産税が上がる点に注意してください。地方の土地で買い手がつかない場合は「相続土地国庫帰属制度」も選択肢ですが、建物がある土地は対象外のため解体が前提です。
「続けるか、売るか」を数字で比べてみませんか
弊所では、レントロールと収支を伺い、賃貸経営を続けた場合と売却した場合の見通しを一緒に整理します。売却する場合は、地元密着・士業系列・オークションなど状況に合う提携事業者をご紹介し、続ける場合は管理会社の選び方をご案内します。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
賃貸物件の相続では、相続税のほかに、所得税の手続きも発生します。税額の計算と申告は税理士の業務ですので、弊所では提携の税理士と連携しています。

故人が亡くなった年の1月1日から死亡日までの家賃収入(不動産所得)は、相続人が相続開始を知った日の翌日から4か月以内に「準確定申告」をします。故人が青色申告をしていた場合、相続人が引き続き青色申告をするには、相続人自身の青色申告承認申請が必要です(期限は相続の時期によって異なります)。
相続税の申告・納税は、相続開始を知った日の翌日から10か月以内です。賃貸アパートの土地は「貸家建付地」として自用地より低く評価され(自用地価額×(1−借地権割合×借家権割合×賃貸割合))、建物も借家権割合(30%)を引いて評価されます。また、貸付事業用の土地は、小規模宅地等の特例で200㎡まで50%減額できる可能性があります(相続開始前3年以内に貸し始めた土地は原則対象外。他の特例との併用には面積の調整があります)。相続税の申告が必要になりそうかどうかは、無料相談で財産の内容を伺って、試算される場合の目安をお伝えします。
売却益には所得税・住民税(長期譲渡なら合計20.315%)がかかります。所有期間は故人の取得日から数え、取得費も故人の購入価格を引き継ぎます(建物は減価償却後の額)。相続税を納めた人が相続税の申告期限の翌日から3年以内に売却すると、納めた相続税の一部を取得費に加算できる特例があります。
次の世代への承継を考えるとき、生前贈与や家族信託も選択肢になります。贈与では贈与税(相続時精算課税の選択を含む)と不動産取得税、登録免許税(2%)がかかります。家族信託では、所有者が認知症になっても受託者が管理・修繕・建て替えを続けられます。どの方法が合うかは、家族構成と財産の内容によって異なるため、提携の税理士と一緒に検討します。
アパートの相続には、複数の専門家の分野がまたがります。弊所が窓口となり、必要な専門家と連携して進めます。
| 分野 | 担当 | 弊所の役割 |
|---|---|---|
| 相続人調査・遺産分割協議書 | 行政書士(弊所) | 戸籍の収集、協議書の作成、相続開始後の家賃の帰属の整理 |
| 相続登記・抵当権の抹消 | 司法書士(提携) | 必要書類の準備と司法書士への橋渡し |
| 相続税・準確定申告・譲渡所得税 | 税理士(提携) | 申告が必要になりそうかの目安、税理士のご紹介 |
| 売却・査定・管理会社 | 不動産会社(提携) | 状況に合う事業者のご紹介、宅建士としての契約内容の確認 |
| 相続人間の争い・入居者とのトラブル | 弁護士(紹介) | 相続に強い弁護士のご紹介 |
| 長期の収支計画 | FP(弊所・1級FP) | 続ける・売るの見通しの整理 |
遺産分割で取得者が決まるまでの家賃は、相続人が法定相続分に応じて取得します(最高裁 平成17年9月8日判決)。取得者が決まった後の家賃は、その取得者のものです。協議書に相続開始後の家賃の精算方法を書いておくと揉めません。
おすすめしません。修繕や売却のたびに全員の同意が必要になり、次の相続で共有者がさらに増えて、動かせない不動産になりがちです。1人が取得して代償金を払うか、売却して分ける方法を検討してください。
ローン(債務)も相続の対象で、法定相続分に応じて相続人が引き継ぎます。団体信用生命保険に加入していれば保険金で完済されることがあるため、金融機関に確認してください。アパートを取得する人がローンも引き継ぐには、金融機関の承諾(免責的債務引受)が必要です。
貸主からの解約には借地借家法上の「正当事由」が必要で、老朽化だけでは認められにくく、立退料の支払いを伴うことが多いです。入居者との交渉は時間がかかるため、建て替えを考えるなら早めに計画を立てます。入居者との交渉が争いになる場合は弁護士の業務になります。
相続税は、財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合にかかります。賃貸アパートは貸家建付地・貸家として評価が下がり、小規模宅地等の特例が使える可能性もあります。申告が必要になりそうかどうかは無料相談で目安をお伝えし、税額の計算と申告は提携の税理士をご紹介します。
出典:法務省「相続登記の申請義務化」(令和6年4月1日施行、3年以内)/国税庁 タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(貸付事業用宅地等 200㎡・50%・3年以内の貸付開始の除外)、No.4614「貸家建付地の評価」、No.3267「相続財産を譲渡した場合の取得費の特例」、No.2022「納税者が死亡したときの確定申告(準確定申告)」/最高裁判所 平成17年9月8日判決(相続開始から遺産分割までの賃料債権の帰属)/借地借家法 第28条(建物賃貸借契約の更新拒絶等の要件)/弊所「不動産売却・整理」ページ(サポート内容・料金)(2026年11月10日確認)
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
この記事を書いた人
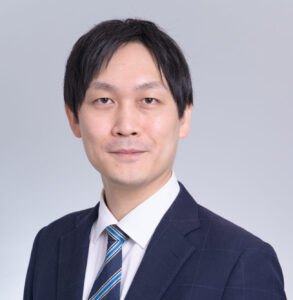
櫻井 高貴(行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士)
櫻井高貴行政書士事務所(横浜市青葉区)代表。銀行で6年間、住宅ローンや保険の相談を担当したのち、FP会社のFPコンサルタントとして家計と保険の相談に携わり、FP相談は2,000件にのぼる。相続手続き・遺言・相続対策を、戸籍の収集から名義変更まで一つの窓口で対応できる体制で、横浜市・川崎市を中心にサポートしている。代表あいさつ
親が残したアパートのご相談は初回無料です
現状の整理から遺産分割協議書の作成、提携の司法書士による相続登記、続ける・売るの見通しまで一つの窓口で。税額の計算と申告は提携の税理士をご紹介します。無料相談の場でご契約を決めていただく必要はありません。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。