お電話受付時間
9:00-19:00
定休日:木曜・日曜
夜間・木曜・日曜もご予約にて対応
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

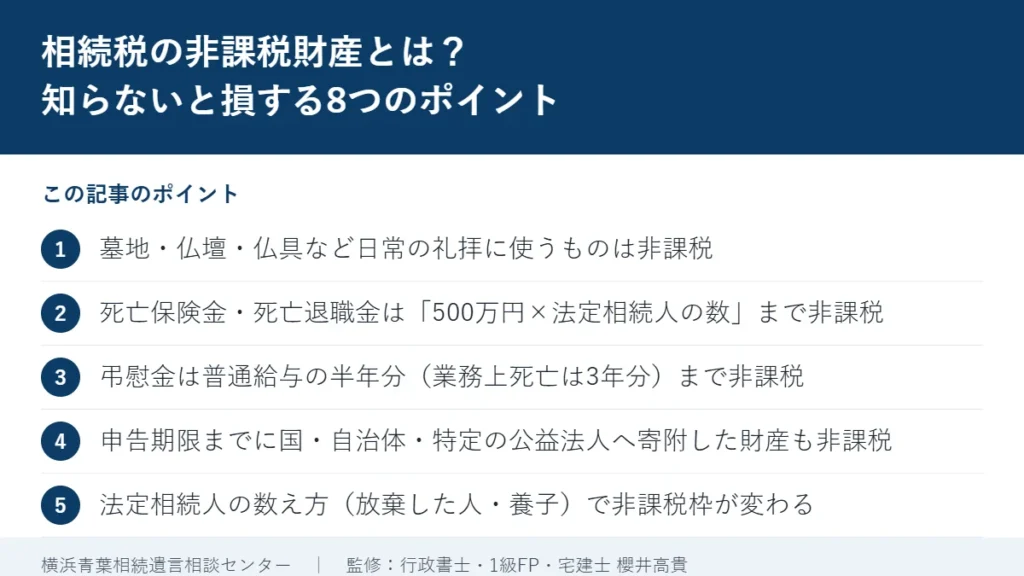
「お墓や仏壇にも相続税がかかるの?」「生命保険金は全部が課税されるの?」。結論からお伝えすると、相続税には「かからない財産(非課税財産)」が法律で決まっていて、墓地・仏壇・仏具、死亡保険金と死亡退職金の一定額、弔慰金、申告期限までに国や公益法人へ寄附した財産などがこれにあたります。とくに死亡保険金・死亡退職金の「500万円×法定相続人の数」の非課税枠は金額が大きく、知らずに相続税がかかると思い込んでしまう方が少なくありません。
このページでは、相続税がかからない財産を8つのポイントに整理し、非課税枠の計算で間違えやすい点、相続手続きの中でどの段階で確かめればよいかを、相続手続きを専門にしている行政書士がまとめました。税額の計算や特例の適用の可否は税理士の判断になりますので、申告が必要になりそうな方は、提携の税理士と連携してサポートします。
相続手続きの全体像(期限順のガイド・テーマ別のコラム)と料金は、業務ページ「相続手続き」でまとめてご覧いただけます。
この記事の要点
弊所では、戸籍の収集から財産の調査、名義変更までの相続手続きをご相談いただけます。財産の内容をお聞きして、相続税の申告が必要になりそうか、試算される場合の目安をお伝えします。申告が必要な場合は提携の税理士と連携してサポートします。なお、税理士へ税額についてのご相談だけを希望される場合は、税理士の先生への相談費用がかかります。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。

相続税は、故人が残した財産のほぼすべて(現金・預貯金・不動産・株式・車・貴金属など)が対象になります。死亡保険金や死亡退職金のように、故人の財産そのものではなくても相続で受け取るものは「みなし相続財産」として課税の対象に含まれます。
一方で、相続税法第12条などでは「相続税がかからない財産」が定められています。国税庁のタックスアンサー(No.4108)に挙げられているのは、次の8つです。
このほか、弔慰金や花輪代・葬祭料も、一定の範囲までは相続税の対象になりません(No.4120)。以下では、ご家庭で関係することの多い順に、ポイントを見ていきます。
お墓や墓石、仏壇、仏具、神棚、位牌など、日常の礼拝に使うものは相続税がかかりません。ご先祖を供養するためのものに税金をかけるのは適当でない、という考え方からです。ただし、骨董的な価値があって投資の対象になるものや、商品として所有しているもの(仏具店の在庫など)は課税の対象になります。純金の仏像や高価な美術品のような仏具を「礼拝用だから非課税」と考えるのは危険です。
なお、生前にお墓や仏壇を購入しておくと、その代金分だけ課税される財産が減ることになります。ただし、ローンが残っている場合、その借入金は債務控除の対象になりませんので注意が必要です。
故人が保険料を負担していた生命保険の死亡保険金を相続人が受け取ると、相続税の対象になります。ただし、相続人が受け取った保険金の合計額のうち「500万円×法定相続人の数」までは非課税です。たとえば法定相続人が配偶者と子2人の3人なら、1,500万円までは相続税がかかりません。
この非課税枠は、相続人が受け取った分にだけ使えます。孫や内縁の方など相続人でない人が受取人になっている場合や、相続放棄をした人が受け取った場合には適用がありません。また、保険料を故人でなく受取人や別の人が負担していた保険は、相続税ではなく所得税や贈与税の対象になります。保険の契約内容を確認する手順は「親が加入していた保険はどうなる?」にまとめています。
勤務先から支給される死亡退職金や功労金のうち、死亡後3年以内に支給が確定したものは相続税の対象になりますが、こちらも「500万円×法定相続人の数」まで非課税です。死亡保険金の非課税枠とは別枠ですので、法定相続人が3人なら、保険金1,500万円・退職金1,500万円まで、合わせて3,000万円が非課税になります。
勤務先から受け取る弔慰金・花輪代・葬祭料は、原則として相続税の対象になりません。ただし、業務上の死亡では普通給与(給料・扶養手当などの合計)の3年分、業務外の死亡では半年分を超える部分は、死亡退職金として扱われ、3の非課税枠の計算に含めます。名目が弔慰金でも、実質が退職金と認められる部分も同じです。
宗教・慈善・学術など公益を目的とする事業を行う個人などが相続や遺贈で取得した財産で、その公益事業に使われることが確実なものは非課税です。一般のご家庭で関係することは多くありませんが、寺院や学校を個人で運営しているような場合に関係します。
地方公共団体が条例で設けている心身障害者扶養共済制度(横浜市・川崎市にもあります)で、障害のある方やその扶養者が給付金を受ける権利は非課税です。障害のある相続人には、このほかに相続税額から一定額を差し引く「障害者控除」もあります(「障害者の税額控除」をご覧ください)。
故人が個人で経営していた幼稚園などの事業に使われていた財産で、相続人のいずれかが引き続きその幼稚園を経営するなど一定の要件を満たすものは非課税です。
相続や遺贈で取得した財産(死亡保険金・死亡退職金を含みます)を、相続税の申告期限(亡くなったことを知った日の翌日から10か月)までに、国・地方公共団体・特定の公益法人(独立行政法人、国立大学法人、公益社団・財団法人、学校法人、社会福祉法人など)・認定NPO法人へ寄附した場合、その財産は非課税になります。公益信託の信託財産とするために金銭を支出した場合も同じです。
ただし、寄附を受けた側が2年以内に対象法人でなくなったり、公益事業に使わなかったりした場合や、寄附によって親族の税負担を不当に減らす結果になると認められる場合には適用されません。また、この非課税は申告書にその旨を記載し、明細書(第14表)と寄附先が発行する証明書類を添付することが要件です。「寄附したから申告はいらない」ではなく、申告をしてはじめて非課税になる、という点にご注意ください。

死亡保険金・死亡退職金の非課税枠は「法定相続人の数」で決まります。この数え方には、相続税の基礎控除(3,000万円+600万円×法定相続人の数)と共通のルールがあります。
相続人が複数いる場合、非課税枠は各相続人が受け取った保険金の割合で按分します。計算は相続税申告書の第9表(生命保険金などの明細書)で行いますが、実際の税額の計算や申告は税理士の業務です。弊所では、申告が必要になりそうな方には提携の税理士をご紹介しています。
弊所では、財産の内容を整理したうえで、相続税の申告が必要になりそうか、試算される場合の目安をお伝えします。申告が必要な場合は、提携の税理士と連携して期限内に進めます。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。

「非課税だから調べなくていい」と考えると、財産の全体像が分からなくなります。非課税財産も含めてすべて書き出したうえで、基礎控除と比べるのが基本です。
基礎控除を下回っていれば相続税の申告は不要ですが、配偶者の税額軽減や小規模宅地等の特例を使って税額がゼロになる場合は申告が必要です。この違いは「相続税申告は自分でできる?」で解説しています。
日常の礼拝に使うものは非課税財産ですので、課税される財産には含めません。ただし、骨董的な価値があり投資の対象となるようなものは課税の対象になります。判断に迷う高価なものがある場合は、税理士にご相談ください。
使えません。非課税枠は相続人が受け取った保険金にだけ適用されます。孫(代襲相続人でない場合)が受け取った保険金は全額が課税の対象になり、相続税額の2割加算の対象にもなります。
法定相続人の数は、相続放棄がなかったものとして数えますので、非課税枠の総額は変わりません。ただし、相続放棄をした人自身が受け取った保険金には非課税枠は使えません。
業務外の死亡では普通給与の半年分、業務上の死亡では3年分までは相続税の対象になりません。これを超える部分は死亡退職金として扱われ、「500万円×法定相続人の数」の非課税枠の計算に含めます。
申告期限(10か月)までに国・地方公共団体・特定の公益法人・認定NPO法人へ寄附した財産は非課税になります。ただし、相続税の申告書にその旨を記載し、寄附先の証明書類を添付することが要件です。寄附先が要件を満たすかどうかも含め、事前に税理士へご確認ください。
財産の調査や戸籍による相続人の確定、相続税の申告が必要になりそうかの目安のご案内は弊所でお手伝いできます。税額の計算・申告や特例の適用の判断は税理士の業務ですので、必要な場合は提携の税理士をご紹介します。
出典:国税庁タックスアンサー「No.4108 相続税がかからない財産」/国税庁タックスアンサー「No.4114 相続税の課税対象になる死亡保険金」/国税庁タックスアンサー「No.4117 相続税の課税対象になる死亡退職金」/国税庁タックスアンサー「No.4120 弔慰金を受け取ったときの取扱い」/国税庁タックスアンサー「No.4141 相続財産を公益法人などに寄附したとき」(2026年11月10日確認)
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
この記事を書いた人
櫻井 高貴(行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士)
櫻井高貴行政書士事務所(横浜市青葉区)代表。銀行で6年間、住宅ローンや保険の相談を担当したのち、FP会社のFPコンサルタントとして家計と保険の相談に携わり、FP相談は2,000件にのぼる。相続手続き・遺言・相続対策を、戸籍の収集から名義変更まで一つの窓口で対応できる体制で、横浜市・川崎市を中心にサポートしている。代表あいさつ
財産の整理と相続人の確定は弊所で、税額の計算と申告は提携の税理士と連携してサポートします。無料相談の場でご契約を決めていただく必要はありません。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。