お電話受付時間
平日9:00-19:00
事前のご予約で夜間・休日相談可!
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

「相続対策に生命保険がいいと聞いたけれど、実際に何がいいのか分からない」。ご相談の場で、とてもよく伺うお話です。結論からお伝えすると、相続で生命保険が役に立つのは主に3つの場面です。①相続税の非課税枠(500万円×法定相続人の数)が使えること、②亡くなった後すぐに現金を受け取れるので納税資金や葬儀費用に充てられること、③自宅など分けにくい財産があるときに、代償金の準備として公平な分け方を助けてくれることです。
一方で、契約者・被保険者・受取人の組み合わせを間違えると、相続税ではなく所得税や贈与税がかかったり、かえって家族の不公平感を生んだりすることもあります。このページでは、相続手続きと遺言の実務に携わる行政書士の立場から、保険を「入るかどうか」の前に確認しておきたいことを、順を追ってご説明します。
相続と保険のご相談は初回無料です
「今入っている保険が相続対策になっているのか分からない」という段階で大丈夫です。保険証券をお持ちいただければ、受取人の指定や非課税枠の使い方を一緒に確認します。
受付:平日9:00〜19:00。夜間・土日祝のご相談は、LINEのチャット・メール・お電話でご相談ください。
相続人が受け取る死亡保険金には、「500万円×法定相続人の数」の非課税枠があります。たとえば相続人が妻と子ども2人の3人なら、1,500万円までは相続税の計算に入りません。預金のまま1,500万円を残すと、その全額が相続税の対象になりますから、同じ金額でも残し方によって税金の計算が変わるということです。
ここでいう「法定相続人の数」には、相続放棄をした人も数に含めます。ただし、相続放棄をした人自身が受け取った保険金には非課税枠は使えません。また、養子は数に入れられる人数に上限があります(実子がいる場合は1人まで、いない場合は2人まで)。細かな条件がありますので、詳しくは相続税の非課税財産の一覧もご覧ください。
ご家族が亡くなると、故人名義の預金口座は金融機関が把握した時点で凍結され、遺産分割が終わるまで原則として自由に引き出せなくなります。一方、死亡保険金は受取人が保険会社に請求すれば、通常は数日から1週間ほどで受取人の口座に振り込まれます。葬儀費用や当面の生活費、そして10か月以内に納める相続税の資金として、すぐに使えるお金になるのが大きな特長です。
死亡保険金は、原則として遺産分割の対象にならない「受取人固有の財産」として扱われます。遺産分割の話し合いを経ずに、指定した受取人へ直接支払われるため、「同居して介護してくれた長女に多めに残したい」といったお気持ちを形にしやすくなります。
ただし、相続税の計算では「みなし相続財産」として相続財産に含めて計算します(非課税枠を超えた部分に相続税がかかります)。民法と税法で扱いが違う点は誤解されやすいところですので、みなし相続財産の解説もあわせてご覧ください。
生命保険で一番大切なのが、誰が保険料を払い(契約者)、誰の命に保険をかけ(被保険者)、誰が受け取るか(受取人)の組み合わせです。同じ保険金でも、組み合わせによってかかる税金の種類が変わります。
| 契約者(保険料を払う人) | 被保険者 | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子(相続人) | 相続税(非課税枠あり) |
| 子 | 父 | 子 | 所得税・住民税(一時所得) |
| 母 | 父 | 子 | 贈与税 |
相続対策として非課税枠を使えるのは、表の一番上の形(契約者と被保険者が同じ人で、受取人が相続人)です。3つ目の、契約者・被保険者・受取人がすべて違う形は、贈与税がかかり税負担が重くなることが多いので注意が必要です。昔から入っている保険が「たまたまこの形になっていた」というご相談も少なくありません。どの税金がいくらになるかの最終的な判断は、税理士にご確認ください。
相続財産の大半がご自宅という場合、たとえば長男が家を継ぐと、ほかの兄弟姉妹に渡せる財産がほとんど残らないことがあります。そこで、家を継ぐ人がほかの相続人にお金を払って調整する方法を「代償分割」といいます。問題は、家を継ぐ人にその代償金を払える現金がないケースが多いことです。
このとき、家を継ぐ予定の人(たとえば長男)を受取人にした生命保険を用意しておくと、長男が受け取った保険金を代償金としてほかの兄弟に支払うことができます。よくある誤解が「ほかの兄弟を直接受取人にすればいい」という考え方です。保険金は受取人固有の財産なので、兄弟が保険金を受け取っても遺産の取り分とは別に扱われ、そのうえで家についても法定相続分を求められる、ということが起こりえます。
代償分割に保険を使う場合は、遺言書に「長男は自宅を相続し、その代わりに次男へ代償金○○円を支払う」といった内容をあわせて書いておくと、ご家族の受け止め方がずっと穏やかになります。遺言書の作り方は遺言書作成サポートでご案内しています。
なお、保険金は原則として遺産分割の対象外ですが、ほかの財産に比べて保険金があまりに大きく、相続人の間で著しく不公平になる場合には、例外的に遺産分割で考慮されることがあります(最高裁判所の判例)。「全部を保険で特定の人に」という極端な設計は避け、全体のバランスを見て考えることが大切です。
相続税は、亡くなったことを知った日の翌日から10か月以内に、原則として現金で一括して納めます。財産の多くが不動産の場合、「税金を払うために急いで家を売る」ということにもなりかねません。受取人が相続人の生命保険であれば、非課税枠を超えた部分を含めて、納税資金としてすぐに使える現金を残すことができます。
当センターの無料相談では、ヒアリングした財産をもとに、相続税の申告が必要になりそうか、試算される場合の「目安」をお伝えしています。そのうえで、保険でどのくらいの現金を準備しておくと安心かを一緒に考えます。正確な税額の計算や、小規模宅地等の特例などが使えるかどうかは、相続税申告の際に税理士にご確認ください。申告が必要な場合は、相続に強い提携の税理士をご紹介します。相続税がかかるかどうかの大まかな考え方は、相続税の基礎控除のシミュレーションもご覧ください。
「うちは相続税がかかる?」の目安からお伝えします
財産の内容を伺い、申告が必要になりそうか、保険で準備しておくとよい金額はどのくらいかを、無料相談でお話しします。
受付:平日9:00〜19:00。夜間・土日祝のご相談は、LINEのチャット・メール・お電話でご相談ください。
ご夫婦の一方が亡くなったとき(一次相続)は、配偶者の税額軽減があるため相続税がかからないことも多いのですが、残された親が亡くなったとき(二次相続)には、相続人が一人減って基礎控除も非課税枠も小さくなり、配偶者の軽減も使えません。「一次相続ではかからなかったのに、二次相続で思わぬ相続税がかかった」というのはよくあるお話です。
二次相続を見据えるときに考えておきたいのは、税金だけではありません。
弊所では、遺言書や任意後見などの法務面のサポートと、老後資金・介護費用・保険の見直しといったFPの知見の両方から、一次相続・二次相続を見据えた相続対策の一連の流れについてご相談いただけます。相続税の申告は税理士、不動産の登記は司法書士と連携してサポートしています。二次相続の考え方は二次相続の注意点でも詳しく解説しています。
代表の櫻井高貴は、行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士の資格を持ち、地域のケアプラザなどで相続・遺言のセミナーを行っています(代表あいさつ)。保険のご相談では、いきなり新しい保険をおすすめするのではなく、まず今の契約内容と受取人の確認から始めます。
| ご相談の内容 | 当センターの対応 |
|---|---|
| 今の保険が相続対策として合っているか | 保険証券を拝見し、契約の形・受取人・非課税枠の使い方を確認します(相談無料) |
| 代償分割や遺言とあわせた設計 | 遺言書の作成とあわせてご提案します(遺言書作成サポート) |
| 相続税がかかりそうか | 財産をもとに申告の要否と税額の「目安」をお伝えし、必要に応じて提携の税理士をご紹介します |
| 生前贈与など他の対策との組み合わせ | 贈与契約書の作成など、相続対策サポート業務でご案内しています |
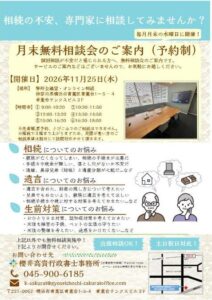
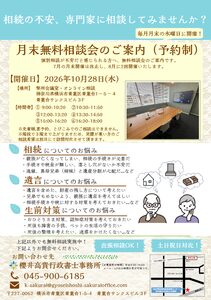
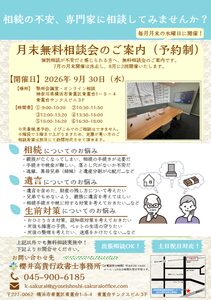
相談場所は、当センターの事務所(青葉台)と貸し会議室(BIZcomfort)です。ご自宅への訪問やオンラインでのご相談にも対応しています。詳しくは相談場所のご案内、料金は手続きのサービス・料金をご覧ください。地域での無料相談会の日程は無料相談会情報でお知らせしています。
民法上は受取人の財産なので、遺産分割の話し合いには原則として入りません。ただ、相続税の計算では「みなし相続財産」として含めます。非課税枠を超えた分が相続税の対象になる、と覚えておいていただくと分かりやすいと思います。
数には入ります。ただし、放棄した方ご本人が受け取った保険金には非課税枠は使えません。放棄を考えている方がいるときは、受取人の指定とあわせて一度確認しておくと安心です。
なる場合が多いです。まずは保険証券で、契約者・被保険者・受取人がどうなっているかを見てみましょう。受取人を変えるだけで役割がはっきりすることもあります。
年齢や健康状態によって、選べる保険や保険料が変わります。入れるかどうかは保険会社の審査次第ですので、お身体の状態も含めて、無理のない範囲で考えましょう。
できます。受取人として指定された方が受け取る死亡保険金は、その方ご自身の財産と考えられているため、受け取っても相続を承認したことにはならず、借金などがあるときに相続放棄をすることは可能です。
ただ、気をつけていただきたい点が二つあります。一つは、入院給付金など故人ご本人が受取人になっている保険金です。これは相続財産になるため、受け取って使ってしまうと相続放棄ができなくなるおそれがあります。もう一つは、故人が借金を返せない状態で多額の保険料を払っていた場合などです。この場合は、債権者から保険料の支払いなどについて争われる可能性があります。また、相続放棄をした方は生命保険の非課税枠が使えません。
放棄を考えているときは、保険金を請求する前に一度ご相談ください。争いになりそうな場合は、弁護士におつなぎします。
おおよその目安は、基礎控除(3,000万円+600万円×法定相続人の数)と財産の合計を比べることで分かります。無料相談では、伺った財産をもとに申告が必要になりそうかの目安をお伝えしますので、正確な計算が必要になったら提携の税理士におつなぎします。
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
相続対策と保険のことを、全体の流れからご相談ください
相続税の申告は税理士、不動産の登記は司法書士と連携してサポートしています。保険証券や固定資産税の通知書など、お手元の資料をお持ちいただくと話が早く進みます。無料相談の場でご契約を決めていただく必要はありません。
受付:平日9:00〜19:00。夜間・土日祝のご相談は、LINEのチャット・メール・お電話でご相談ください。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。