お電話受付時間
9:00-19:00
定休日:木曜・日曜
夜間・木曜・日曜もご予約にて対応
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

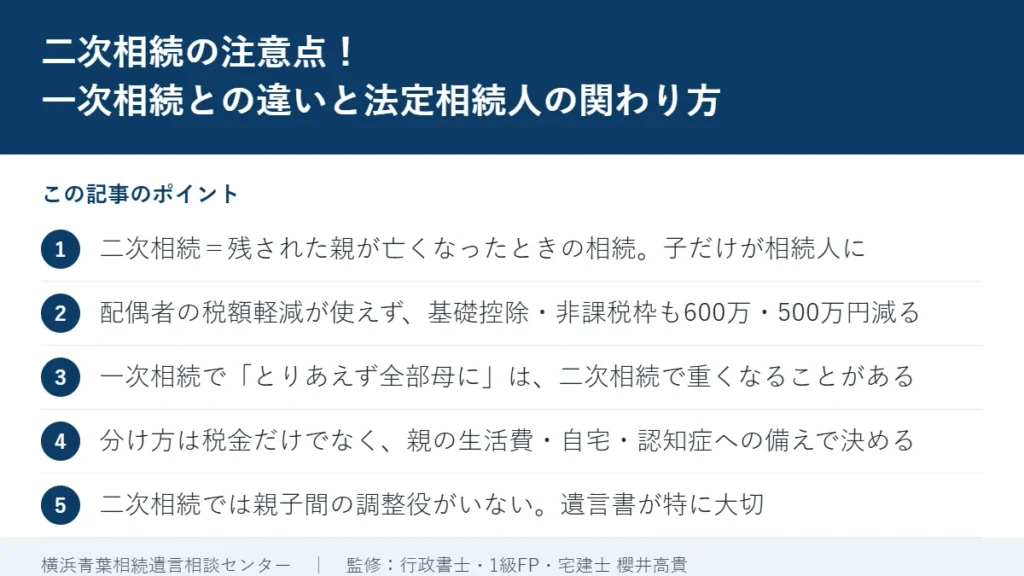
「父の相続では税金がかからなかったのに、母の相続では思わぬ相続税がかかった」。このようなお話を、ご相談の場でよく伺います。結論からお伝えすると、二次相続(残された親が亡くなったときの相続)では、配偶者の税額軽減が使えず、相続人が1人減るぶん基礎控除も死亡保険金の非課税枠も小さくなります。さらに、一次相続で親が引き継いだ財産と親自身の財産がまとめて課税されるため、一次相続で「とりあえず全部を母に」と分けると、二次相続の負担が重くなることがあります。
このページでは、一次相続と二次相続のちがい、一次相続の分け方が二次相続に与える影響、法定相続人と遺産分割で気をつけたいこと、そして二次相続に向けた生前の備えを、相続手続きを専門にしている行政書士(1級FP)がまとめました。税額の計算と申告は税理士の業務ですので、実際の金額は税理士にご確認ください。
相続対策とお金のご相談の全体像と料金は、業務ページ「相続対策サポート」でまとめてご覧いただけます。
この記事の要点
一次相続のときから、二次相続まで見通したご相談を
弊所では、一次相続の遺産分割協議書の作成や名義変更の手続きとあわせて、二次相続を見据えた分け方・遺言書・老後資金の整理をご一緒に行います。相続税の申告が必要になりそうか、試算される場合の目安をお伝えし、2回分の試算は提携の税理士と連携します。なお、税理士へ税額についてのご相談だけを希望される場合は、税理士の先生への相談費用がかかります。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。

二次相続とは、ご夫婦の一方が亡くなったあと(一次相続)、残された配偶者も亡くなって、子どもたちが財産を引き継ぐ相続のことです。たとえば、父が亡くなり母が財産を相続し、その後母が亡くなって子が母の遺産を相続する場合、父の相続が一次相続、母の相続が二次相続です。
妻と子2人のご家庭を例にすると、ちがいは次のとおりです。
| 項目 | 一次相続(父が死亡) | 二次相続(母が死亡) |
|---|---|---|
| 相続人 | 母・子2人(3人) | 子2人(2人) |
| 基礎控除 | 3,000万円+600万円×3人=4,800万円 | 3,000万円+600万円×2人=4,200万円 |
| 死亡保険金の非課税枠 | 500万円×3人=1,500万円 | 500万円×2人=1,000万円 |
| 配偶者の税額軽減 | 使える(1億6,000万円または法定相続分まで非課税) | 使えない |
| 課税される財産 | 父の財産 | 父から引き継いだ分+母自身の財産 |
| 話し合い | 母が子の間の調整役になれる | 子どうしだけで話し合う |
二次相続で税負担が重くなりやすい理由は、①配偶者の税額軽減が使えない、②相続人が減って控除が小さくなる、③一次相続で引き継いだ財産と親自身の財産が合算される、の3つです。加えて、親という調整役がいないため、子どうしの話し合いがまとまりにくいという、税金以外の難しさもあります。
似た言葉に「数次相続」「再転相続」「代襲相続」があります。数次相続は、一次相続の遺産分割が終わらないうちに相続人が亡くなり、相続が重なった状態をいいます(二次相続は数次相続の一種です)。再転相続は、相続人が相続の承認・放棄をしないまま熟慮期間中に亡くなり、その地位をさらに相続人が引き継ぐ場合です(民法916条)。代襲相続は、相続開始前に相続人である子が亡くなっていて、その子(孫)が代わりに相続する仕組みです(民法887条2項)。

一次相続では、配偶者が取得した財産のうち1億6,000万円または法定相続分のどちらか多い額までは、相続税がかかりません。このため「母がすべて相続すれば税金はゼロ」という分け方がよく選ばれます。しかし、母が引き継いだ財産は、母が亡くなったときに子へ課税されます。二次相続にはこの軽減がないため、一次相続で税金がかからなかった財産が、二次相続でまとめて課税対象になるのです。
一次相続で子にも財産を分けておくと、その分は二次相続の課税対象になりません。一次相続で子の分に相続税がかかることはあっても、2回の相続を合計すると負担が軽くなることが多いといわれます。ただし、どちらが有利かは、財産の額と内訳(自宅・預貯金・保険の割合)、母の年齢や財産の増減によって変わります。一次相続の遺産分割を決めるときに、税理士に「2回分の試算」を依頼することをおすすめします。
二次相続の税金を減らすために一次相続で子に多く分けると、残された親の手元の財産が少なくなります。親の生活費、医療・介護の費用、施設に入るときの費用は、親自身の財産でまかなうのが基本です。FPの立場からは、まず親の老後資金に必要な額を見積もり、その余裕の範囲で分け方を考えることをおすすめしています。自宅に住み続けながら預貯金も確保したい場合は、配偶者居住権という選択肢もあります。
一次相続で相続税を納めてから10年以内に二次相続が起きた場合、一次相続で納めた相続税の一部を、二次相続の税額から差し引ける「相次相続控除」があります。控除額は、一次相続からの経過年数1年につき10%ずつ減ります。短い期間に相続が続いたご家庭の負担を軽くする仕組みで、適用には一次相続で相続税が課税されていたことが条件です。計算は税理士にご確認ください。
「母に全部」で大丈夫か、一次相続の段階でご相談ください
一次相続の遺産分割協議書を作る前に、二次相続まで見通した分け方を一緒に考えます。相続税の申告が必要になりそうか、試算される場合の目安をお伝えし、2回分の試算は提携の税理士におつなぎします。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
二次相続では配偶者がいないため、相続人は子だけになり、子が複数いれば均等に分けるのが法定相続分です。子がすでに亡くなっていればその子(孫)が代襲相続します。子も孫もいなければ、故人の親、さらに兄弟姉妹の順になります。一次相続で分け方が決まっていない財産(父名義のまま残っていた不動産など)があれば、二次相続の遺産分割と一緒に整理する必要があり、手続きが複雑になります。
一次相続では、母が「お父さんはこう考えていた」と子の間を取り持つことができますが、二次相続では子どうしだけで話し合います。実家を誰が継ぐか、介護をした子とそうでない子の負担の差、生前にもらった援助の差(特別受益)など、感情のもつれが表に出やすいのが二次相続です。協議がまとまらなければ家庭裁判所の調停・審判になります。
遺言書で特定の子に多く残す場合も、他の子には遺留分(法定相続分の2分の1)があります。遺留分を侵害する遺言は無効ではありませんが、侵害された子から金銭の請求(遺留分侵害額請求)を受けることがあります。また、借金が多い場合などに相続放棄をするなら、相続を知った日から3か月以内に家庭裁判所に申し立てます。相続放棄をした人は初めから相続人でなかったものとして扱われ、残りの相続人で分けることになります。
二次相続で自宅の土地に小規模宅地等の特例(330㎡まで評価80%減)を使うには、原則として同居していた子が相続して住み続けるか、持ち家のない子(いわゆる家なき子)が一定の要件を満たして相続する必要があります。一次相続では配偶者が無条件で使えたこの特例が、二次相続では要件が厳しくなる点に注意してください。誰も住まない実家は、空き家になる前に売却や活用を考えておくと、分け方もシンプルになります。特例の適用は税理士にご確認ください。

二次相続では調整役がいないため、残された親が遺言書で分け方を決めておくことが、子どうしの争いを防ぐいちばんの備えです。「長男に実家、長女に預貯金」といった分け方に加え、介護をしてくれた子への配慮や、遺留分への目配りも遺言書に反映できます。一次相続の手続きが落ち着いたタイミングで、母(または父)の遺言書をご一緒に考えることをおすすめしています。弊所の遺言書作成は自筆証書70,000円・公正証書125,000円(税抜)です。
残された親から子や孫へ、暦年贈与(年110万円まで非課税)や相続時精算課税(年110万円の基礎控除あり)で少しずつ財産を移しておく方法があります。ただし、暦年贈与は相続開始前の一定期間(2026年中の相続は3年、段階的に7年)の分が相続財産に加算されます。贈与は親の老後資金に余裕がある範囲で行い、贈与契約書と振込の記録を残してください。くわしくは生前贈与の7年加算と相続時精算課税をご覧ください。
残された親を被保険者、子を受取人にした生命保険があれば、二次相続でも「500万円×法定相続人の数」の非課税枠が使え、納税資金や葬儀費用をすぐに受け取れます。実家を継ぐ子を受取人にしておけば、他の子に支払う代償金の準備にもなります。仕組みは相続対策に生命保険を活用する方法で説明しています。
一次相続のときに、自宅の所有権を子が、住む権利(配偶者居住権)を母が取得する分け方です。母は自宅に住み続けながら預貯金も受け取れ、母が亡くなると居住権は消滅して、二次相続では課税されません。くわしくは配偶者居住権の基礎知識をご覧ください。
残された親が高齢の場合、二次相続の前に認知症で判断能力が下がると、預金の引き出しや自宅の売却、遺言書の作成ができなくなります。元気なうちに任意後見契約(弊所の作成料125,000円、税抜)や家族信託を準備しておくと、親の財産管理と、その後の二次相続の両方に備えられます。
一概には言えません。母の生活費・介護費用を確保することが最優先で、財産が基礎控除の範囲内なら二次相続でも相続税はかかりません。財産が大きい場合は、2回分の相続税の試算を税理士に依頼したうえで、母の暮らしに必要な分を確保しつつ、子にも分ける案を検討します。
母自身の財産と、父から引き継いだ財産の合計が、基礎控除(3,000万円+600万円×子の人数)を超えるかどうかが目安です。無料相談では、この目安をお伝えし、超えそうな場合は提携の税理士をご紹介します。
一次相続で相続税が課税されてから10年以内に二次相続が起きた場合に、一次で納めた税額の一部(1年につき10%ずつ減額)を二次の相続税から差し引けます。相続人だけが対象で、相続放棄をした人は使えません。
残された親に遺言書を作ってもらうことが最も効果的です。あわせて、実家をどうするか、介護の分担と費用をどう扱うかを、親が元気なうちに家族で話し合っておくことをおすすめします。
できますが、父の相続人(母を含む)と母の相続人の両方の立場で遺産分割を整理する必要があり、戸籍の収集も2人分になります。相続登記は2024年4月から義務化されているため、早めに整理することをおすすめします。登記は提携の司法書士と連携します。
出典:国税庁「No.4158 配偶者の税額の軽減」/国税庁「No.4168 相次相続控除」/国税庁「No.4152 相続税の計算」/国税庁「No.4124 小規模宅地等の特例」/国税庁「No.4114 相続税の課税対象になる死亡保険金」(2026年11月10日確認)
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
この記事を書いた人
櫻井 高貴(行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士)
櫻井高貴行政書士事務所(横浜市青葉区)代表。銀行で6年間、住宅ローンや保険の相談を担当したのち、FP会社のFPコンサルタントとして家計と保険の相談に携わり、FP相談は2,000件にのぼる。相続手続き・遺言・相続対策を、戸籍の収集から名義変更まで一つの窓口で対応できる体制で、横浜市・川崎市を中心にサポートしている。代表あいさつ
二次相続まで見据えた備えは、無料相談から
残された親の遺言書、生前贈与、任意後見・家族信託など、ご家族に必要な対策だけをご提案します。相続税の試算は提携の税理士、登記は提携の司法書士と連携してサポートします。無料相談の場でご契約を決めていただく必要はありません。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。ご相談の場所は、青葉台の事務所・貸し会議室・ご自宅への訪問からお選びいただけます。オンライン相談(ビデオ通話)は全国からお受けしています。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。