お電話受付時間
9:00-19:00
定休日:木曜・日曜
夜間・木曜・日曜もご予約にて対応
メール・LINEは24時間受付中!
まずはお気軽にお問い合わせください
045-900-6185

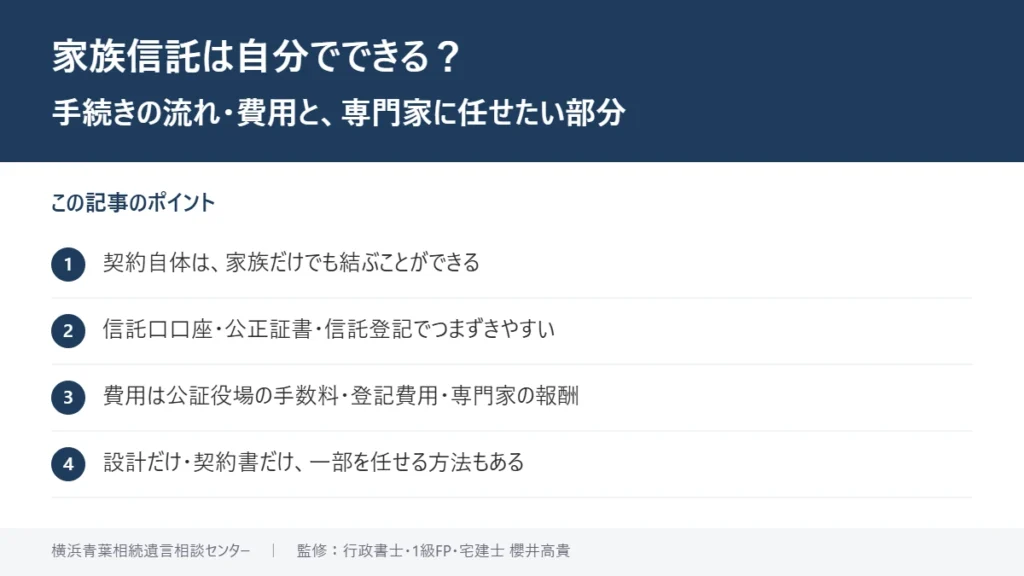
家族信託(民事信託)は、元気なうちに自宅や預金の管理を信頼できる家族に任せておく仕組みです。結論からお伝えすると、信託の契約そのものは、専門家を入れずに家族だけで結ぶこともできます。ただし実際に使える信託にするには、信託口口座を開ける金融機関の確認、公正証書の作成、不動産の信託登記、税務署への書類といった、家族だけでは進めにくい部分があります。自分でできる部分と、専門家に任せたい部分を分けて考えるのが現実的です。
このページでは、家族信託のうち自分でできること・できないこと、手続きの流れ、費用の目安、家族だけで進めたときにつまずきやすいところを、相続対策のご相談を受けている行政書士がまとめました。
相続対策の全体像は業務ページ「相続対策サポート」、家族信託の内容と料金は「任意後見・家族信託の活用サポート」でご覧いただけます。
この記事の要点
家族信託を考え始めたら、初回無料相談へ
弊所では、法務とFPの両面から、認知症への備えや一次相続・二次相続を見据えた相続対策の一連の流れについてご相談いただけます。家族信託では、信託の設計から信託契約書(公正証書)の作成、金融機関との調整までお手伝いしています。信託登記は司法書士、相続税・贈与税は税理士と連携してサポートしています。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。
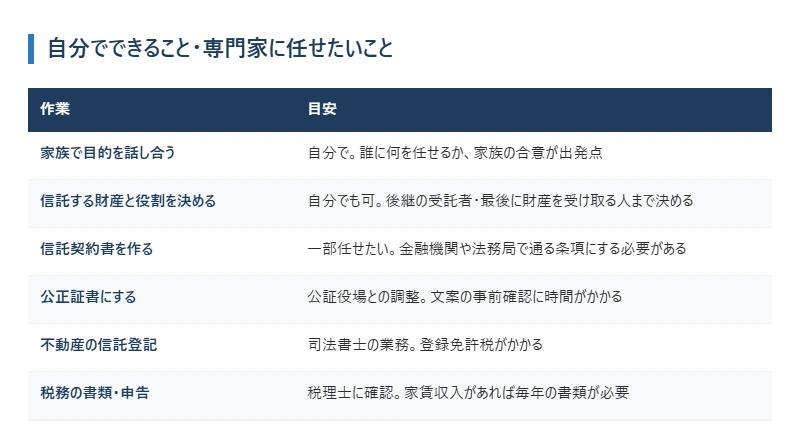
家族信託は、財産を託す人(委託者)と託される人(受託者)が契約を結ぶことで始まります。法律上は、公正証書でなくても契約は成立しますし、ご家族で話し合って契約書を作ることもできます。
ただ、家族信託は「契約を結んだら終わり」ではありません。親御さんの預金を受託者が管理するための信託口口座を開き、自宅を託すなら信託の登記をして、はじめて受託者が手続きをできるようになります。この段階で、金融機関から「この契約書では口座を開けません」と言われたり、登記に必要な記載が足りなかったりして、作り直しになることがあります。
| 作業 | 自分で | 専門家に任せる理由 |
|---|---|---|
| 家族で目的を話し合う | ◎ | — |
| 託す財産と役割を決める | ○ | 後継の受託者や終了後の行き先まで、漏れなく決める必要がある |
| 信託契約書の作成 | △ | 金融機関・法務局で使える条項にする必要がある |
| 公正証書にする | △ | 公証役場との文案のやりとりに時間がかかる |
| 不動産の信託登記 | × | 登記申請の代理は司法書士の業務 |
| 税務の書類・申告 | × | 贈与税や毎年の書類は税理士に確認 |
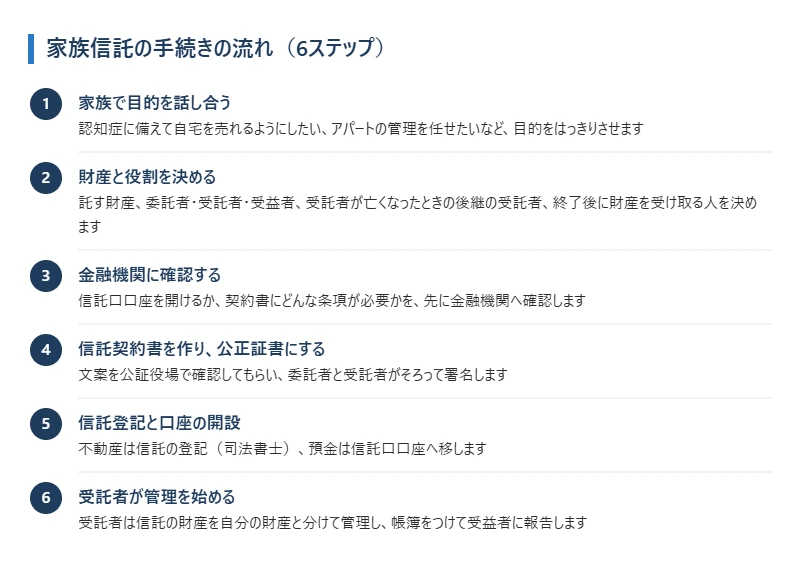
「施設に入ったら自宅を売って費用にあてたい」「アパートの管理を長男に任せたい」など、何のために信託をするのかをはっきりさせます。目的があいまいなまま進めると、受託者に必要な権限が契約書から抜け落ちやすくなります。ほかのご兄弟にも、早い段階で話をしておくと後々のもめごとを防げます。
信託する財産(自宅、アパート、預金の一部など)と、委託者・受託者・受益者を決めます。親御さんが委託者と受益者を兼ね、子どもが受託者になる形が多く見られます。あわせて、受託者が先に亡くなったときの後継の受託者と、信託が終わったあとに財産を受け取る人も決めておきます。ここが抜けると、信託の途中で手続きが止まってしまいます。
信託口口座は、すべての金融機関で開けるわけではありません。取り扱っているかどうか、契約書にどんな条項が必要か、公正証書でなければならないかを、契約書を作る前に確認しておくのが手戻りを防ぐ一番の近道です。
決めた内容を契約書にまとめます。公正証書にする場合は、事前に公証役場へ文案を送って確認してもらい、日程を決めて、委託者と受託者がそろって公証役場で署名します。委託者に契約の内容を理解する力があることが前提なので、判断能力に不安が出てからでは間に合わないことがあります。
自宅などの不動産は、法務局で「信託」の登記をします。登記の申請は司法書士の業務です。預金は信託口口座を開いて、そこへ移します。
受託者は、信託の財産をご自身の財産と分けて管理し、帳簿をつけて受益者に報告します。家賃収入がある場合などは、毎年、税務署に書類を出す必要もあります。ここまで続けられるかどうかも、最初に家族で確認しておきたいところです。
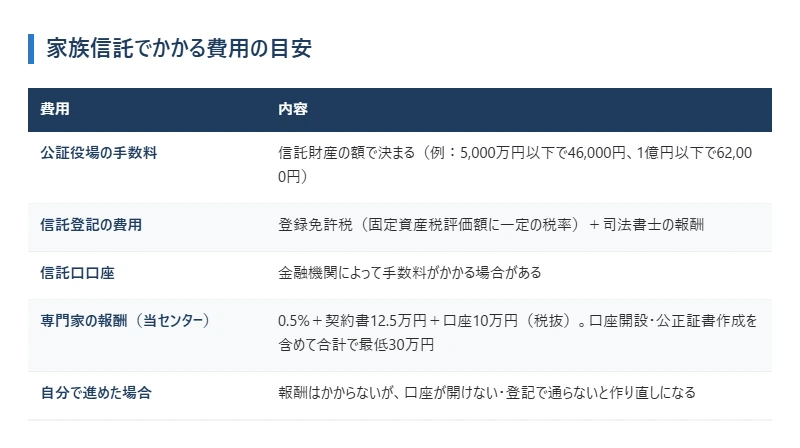
ご自身で進めた場合も、公証役場の手数料や登記の費用はかかります。専門家に頼むと、そこに報酬が加わります。
| 費用 | かかるもの | 目安 |
|---|---|---|
| 公証役場の手数料 | 公正証書にする場合 | 信託財産の額で決まります(例:5,000万円以下で46,000円、1億円以下で62,000円) |
| 信託登記の費用 | 不動産を託す場合 | 登録免許税(固定資産税評価額に一定の税率をかけた額)と司法書士の報酬 |
| 信託口口座 | 預金を託す場合 | 金融機関によって手数料がかかることがあります |
| 当センターの報酬 | 設計・契約書・口座の調整 | 信託財産の0.5%+信託契約書125,000円+口座作成100,000円(税抜)。口座の開設と公正証書の作成を含めた合計の最低報酬額は300,000円です |
当センターの料金の詳細と料金例は「相続対策のサービス・料金」でご確認いただけます。登録免許税の税率や軽減の有無は、不動産の種類や時期によって変わるため、登記をお願いする司法書士に確認してください。
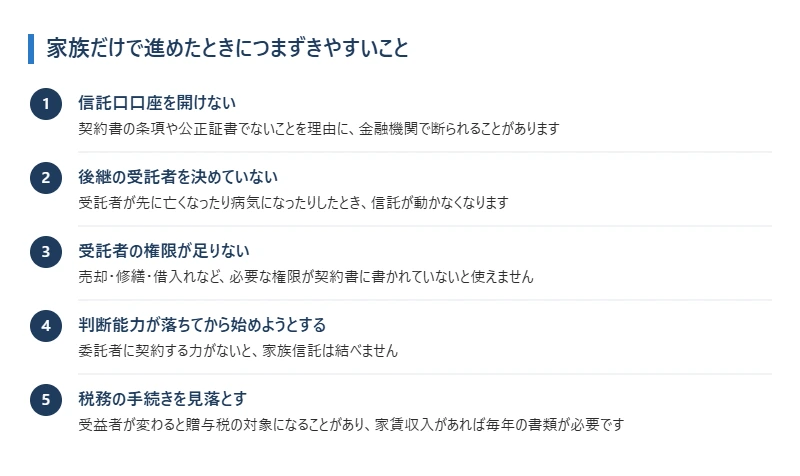
ご相談で一番多いのがこれです。インターネットのひな形で作った契約書を持って行ったら、金融機関で受け付けてもらえなかった、というお話をよく伺います。先に金融機関の条件を確認してから契約書を作るのが安全です。
受託者になったお子さんが病気になったり、親より先に亡くなったりすることもあります。後継の受託者が決まっていないと、信託の財産を誰も動かせなくなります。信託が終わったときに財産を誰が受け取るかも、契約書で決めておきます。
「自宅を売れるようにしたかったのに、契約書に売却の権限が書かれていなかった」というように、目的に必要な権限が抜けていると信託を使えません。修繕や建て替え、借入れまで考えるなら、その点も契約書に入れておく必要があります。
親御さんが委託者と受益者を兼ねる形なら、信託を始めた時点では贈与税はかかりません。一方、受益者が親御さん以外の人に変わると、贈与税の対象になることがあります。家賃などの収入がある信託では、受託者が毎年、税務署に書類を提出する必要もあります。具体的な税額や手続きは、税理士にご確認ください。
家族信託で託せるのは、契約で決めた財産だけです。信託に入れなかった財産をどうするかは、遺言で決めておくと安心です。また、家族信託では、ご本人の身の回りの契約(介護施設の入所契約など)を受託者が代わりに結ぶことはできません。その備えには任意後見契約を組み合わせる方法があります。違いは「任意後見と法定後見の違い」、遺言の作り方は業務ページ「遺言書作成」をご覧ください。
家族信託は、全部を自分でやるか、全部を任せるかの二択ではありません。「家族の話し合いは済んでいるので、契約書だけ作ってほしい」「設計だけ相談して、手続きは自分で進めたい」というご相談も承っています。
当センターの初回相談は無料(60〜90分)で、事務所(青葉台)か貸し会議室(BIZcomfort)で承ります。ご自宅への訪問やオンラインでのご相談にも対応しています。家族信託の内容と料金は「任意後見・家族信託の活用サポート」でご確認いただけます。
契約としては有効です。ただ、信託口口座の開設や登記の場面で、その契約書が使えるかどうかは別の問題です。金融機関によっては公正証書や決まった条項を求められるので、作る前に確認しておくと安心です。
診断名だけで一律に決まるわけではありませんが、親御さんが契約の内容を理解して判断できることが前提です。すでに判断が難しい状態であれば、家族信託ではなく成年後見の手続きを考えることになります。迷われたら、早めにご相談ください。
未成年の方などはなれませんが、多くの場合、お子さんや甥・姪などご家族が受託者になります。財産を分けて管理し、帳簿をつける役目を続けられる方を選ぶことが大切です。
家族信託そのものに相続税を減らす効果はありません。信託した財産も相続税の計算に含まれます。二次相続まで見通した場合に試算される目安はお伝えできますが、正確な税額は相続税申告の際に税理士にご確認ください。
家賃収入は、これまでどおり受益者の所得として申告するのが基本です。ただ、信託したアパートの赤字をほかの所得と通算できないなど、注意点があります。個別の取扱いは税理士にご確認ください。
契約書で決めた方法でやめることができます。やめ方や、やめたあとに財産を誰に戻すかを、最初の契約書で決めておくことが大切です。
最終更新:2026年11月 監修:行政書士・1級FP・宅建士 櫻井高貴(横浜青葉相続遺言相談センター)
この記事を書いた人
櫻井 高貴(行政書士・1級ファイナンシャル・プランニング技能士・宅地建物取引士)
櫻井高貴行政書士事務所(横浜市青葉区)代表。銀行で6年間、住宅ローンや保険の相談を担当したのち、FP会社のFPコンサルタントとして家計と保険の相談に携わり、FP相談は2,000件にのぼる。相続手続き・遺言・相続対策を、戸籍の収集から名義変更まで一つの窓口で対応できる体制で、横浜市・川崎市を中心にサポートしている。代表あいさつ
相続対策・家族信託のご相談は初回無料です(60〜90分)
弊所では、法務とFPの両面から、認知症への備えや一次相続・二次相続を見据えた相続対策の一連の流れについてご相談いただけます。家族信託では、信託の設計から信託契約書(公正証書)の作成、金融機関との調整までお手伝いしています。信託登記は司法書士、相続税・贈与税は税理士と連携してサポートしています。
受付:月・火・水・金・土 9:00〜19:00。夜間・木曜・日曜のご相談は、LINEのチャット・メール・お電話でご相談ください。
公式LINEの友だち登録で、相続・遺言のガイドブックを進呈しています。